Domain beratung-psychotherapie.de kaufen?
Wir ziehen mit dem Projekt
beratung-psychotherapie.de um.
Sind Sie am Kauf der Domain
beratung-psychotherapie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beratung-psychotherapie.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Therapie-Kompetenzen Psychodynamische Psychotherapie, Ratgeber von Moritz PetzoldTherapie-Kompetenzen: Nicht nur wissen, sondern können. Am Anfang der therapeutischen Tätigkeit hat man sich viel Wissen angelesen - jetzt geht es an die praktische Umsetzung. Und das heisst: üben, üben, üben. Die Reihe „Therapie-Kompetenzen“ basiert auf dem Ansatz des „Deliberate Practice“ und fördert anhand konkreter und alltagsnaher Übungen die Sicherheit im therapeutischen Vorgehen. Psychodynamische Psychotherapie kompetent einsetzen lernen. 20 umfangreiche Übungen für Therapeut:innen mit konkreten Hilfestellungen und Beispiellösungen. Sattelfest in den Berufsalltag starten. Mit Übertragung und Gegenübertragung arbeiten, Abwehrmechanismen erkennen oder Klären und Deuten: Zentrale psychodynamische Konzepte und Kompetenzen werden kurz und verständlich vorgestellt und durch praxisnahe Übungen vertieft. Die zuvor vermittelten Inhalte werden auf konkrete Fallbeispiele angewendet. Durch diese eigene Übungspraxis und zahlreiche Beispiele für ein effektives Behandlungsvorgehen werden die psychotherapeutischen Kompetenzen erlernt und verankert. So entsteht Routine im Umgang mit Patient:innen. Aus dem Inhalt: Zentrale Kompetenzen psychodynamischer Psychotherapie, Hinweise zur Durchführung der Übungen, die psychodynamische Perspektive einführen, Patient:innen auf die Therapie vorbereiten, szenisches Verstehen, korrigierende Beziehungserfahrungen vermitteln, klären, konfrontieren, deuten, Arbeit mit Übertragung, Arbeit mit Gegenübertragung, Abwehrmechanismen erkennen und deuten, komplexe Kombination der Fähigkeiten, mit Widerstand umgehen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
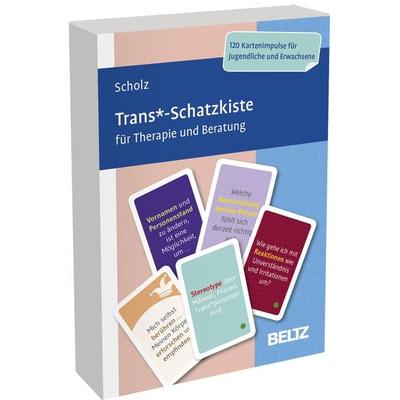
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die therapeutische Beziehung in der psychodynamischen Psychotherapie, Fachbücher von Günter Gödde, Sabine StehleIn der psychodynamischen Psychotherapie besteht heute ein weitgehender Konsens darüber, dass die im therapeutischen Prozess ständig erfolgende Beziehungsregulierung für das Gelingen einer therapeutischen Behandlung von entscheidender Bedeutung und Kernpunkt jeder Veränderung ist. Die Autoren berichten von ihren Erfahrungen aus der therapeutischen Praxis und betrachten die therapeutische Beziehung unter vier thematischen Schwerpunkten: der empirischen Erforschung des Therapieprozesses, der Perspektivierung durch bedeutende Theoretiker auf diesem Gebiet, der Herausarbeitung wichtiger Dimensionen der Therapiebeziehung wie Staunen, Sehnsucht, Achtsamkeit und Verstehen sowie der Therapieerfahrungen in unterschiedlichen Konstellationen. Erkenntnisse der Säuglings-, Bindungs- und Mentalisierungsforschung erweitern und vertiefen den klassischen Blick auf das Übertragungs- und Gegenübertragung.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Therapie-Tools Selbstwert, Ratgeber von Sven Hanning, Fabian ChmielewskiBesuchen Sie das Spiegelkabinett des Selbstwerts, führen Sie die Goldmünzenübung durch, gehen Sie in das Kino der Grundbedürfnisse und setzen Sie mit vielen weiteren kreativen und eingängigen Techniken therapeutisch direkt am Selbstwert an. Als zentrale psychologische Variable wirkt sich Selbstwert auf die psychische Gesundheit und alle Bereiche des Lebens aus. Die Verbesserung des Selbstwerts und die Linderung von Selbstwertproblemen stellen deshalb einen grundlegenden Baustein effektiver Psychotherapie dar. Die Autoren legen ihrer Selbstwerttherapie die Annahme zugrunde, dass Menschen nicht eine, sondern drei Vorstellungen von sich selbst haben: Bin-Ich, Soll-Ich und Wunsch-Ich. Selbstwertprobleme entstehen, wenn Diskrepanzen zwischen diesen drei Selbstbildern bestehen: „Ich bin nicht so, wie ich sein sollte oder wie ich gern wäre.“ Aus diesem Konzept leiten sich Übungen und Interventionen ab, die darauf zielen, das Bin-Ich zu korrigieren, um ein komplexes, realistisches Selbstbild zu etablieren, das Soll-Ich zu entmachten und seine Regeln auszusortieren, das Wunsch-Ich auszuleuchten, sich ihm schrittweise anzunähern und einen freundlichen Umgang mit sich selbst zu erreichen. Der Therapie-Tools-Band enthält über 130 Arbeits- und Informationsblätter, die direkt in die Behandlung von Menschen mit Selbstwertproblemen eingebunden werden können. Aus dem Inhalt: Einführung: Selbstwert und Selbstwertprobleme, Modul 1: Vorbereitungsphase, Modul 2: Das Soll-Ich, Modul 3: Das Bin-Ich, Modul 4: Das Wunsch-Ich, Modul 5: Der Selbstwert der Therapeutinnen.43,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Suizidalität und Krisenintervention, Fachbücher von Sören Friedrich, Tobias TeismannIn Deutschland sterben jährlich mehr Menschen durch einen Suizid als durch Unfälle oder Drogen. Ein Grossteil der Suizide wird dabei im Kontext psychischer Erkrankungen vollzogen – entsprechend ist die Auseinandersetzung mit Suizidgedanken, Suizidversuchen und Suiziden ein häufiges Thema therapeutischen Handelns. Das Buch stellt knapp 90 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Patientinnen und Patienten bereit. Dabei sind alle Übungen, Fragebögen und Checklisten direkt und unkompliziert in der Therapie und deren Vorbereitung einzusetzen. Hilfreiche Notfalladressen und nützliche Online-Ressourcen ergänzen die Materialiensammlung. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen und Patienten, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Patientinnen und Patienten, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Kompetenzen Psychodynamische Psychotherapie, Ratgeber von Moritz PetzoldTherapie-Kompetenzen: Nicht nur wissen, sondern können. Am Anfang der therapeutischen Tätigkeit hat man sich viel Wissen angelesen - jetzt geht es an die praktische Umsetzung. Und das heisst: üben, üben, üben. Die Reihe „Therapie-Kompetenzen“ basiert auf dem Ansatz des „Deliberate Practice“ und fördert anhand konkreter und alltagsnaher Übungen die Sicherheit im therapeutischen Vorgehen. Psychodynamische Psychotherapie kompetent einsetzen lernen. 20 umfangreiche Übungen für Therapeut:innen mit konkreten Hilfestellungen und Beispiellösungen. Sattelfest in den Berufsalltag starten. Mit Übertragung und Gegenübertragung arbeiten, Abwehrmechanismen erkennen oder Klären und Deuten: Zentrale psychodynamische Konzepte und Kompetenzen werden kurz und verständlich vorgestellt und durch praxisnahe Übungen vertieft. Die zuvor vermittelten Inhalte werden auf konkrete Fallbeispiele angewendet. Durch diese eigene Übungspraxis und zahlreiche Beispiele für ein effektives Behandlungsvorgehen werden die psychotherapeutischen Kompetenzen erlernt und verankert. So entsteht Routine im Umgang mit Patient:innen. Aus dem Inhalt: Zentrale Kompetenzen psychodynamischer Psychotherapie, Hinweise zur Durchführung der Übungen, die psychodynamische Perspektive einführen, Patient:innen auf die Therapie vorbereiten, szenisches Verstehen, korrigierende Beziehungserfahrungen vermitteln, klären, konfrontieren, deuten, Arbeit mit Übertragung, Arbeit mit Gegenübertragung, Abwehrmechanismen erkennen und deuten, komplexe Kombination der Fähigkeiten, mit Widerstand umgehen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Stärken-Schatzkiste für Therapie und Beratung, 120 KartenFragen Und Impulse Für Ein Starkes Selbstwertgefühl! Was Ist An Mir Einzigartig Und Liebenswert? Wobei Bin Ich Mir Treu Geblieben? Wann Spüre Ich Tatendrang? Selbstbewusstsein, Selbstwert Und Selbstachtung Sind Wesentliche Wirkfaktoren Im...27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die therapeutische Beziehung in der psychodynamischen Psychotherapie, Fachbücher von Günter Gödde, Sabine StehleIn der psychodynamischen Psychotherapie besteht heute ein weitgehender Konsens darüber, dass die im therapeutischen Prozess ständig erfolgende Beziehungsregulierung für das Gelingen einer therapeutischen Behandlung von entscheidender Bedeutung und Kernpunkt jeder Veränderung ist. Die Autoren berichten von ihren Erfahrungen aus der therapeutischen Praxis und betrachten die therapeutische Beziehung unter vier thematischen Schwerpunkten: der empirischen Erforschung des Therapieprozesses, der Perspektivierung durch bedeutende Theoretiker auf diesem Gebiet, der Herausarbeitung wichtiger Dimensionen der Therapiebeziehung wie Staunen, Sehnsucht, Achtsamkeit und Verstehen sowie der Therapieerfahrungen in unterschiedlichen Konstellationen. Erkenntnisse der Säuglings-, Bindungs- und Mentalisierungsforschung erweitern und vertiefen den klassischen Blick auf das Übertragungs- und Gegenübertragung.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diskriminierungssensible Psychotherapie und Beratung, Fachbücher von Christina Schütteler, Timo SlottaDieses Buch bietet einen umfassenden Überblick über Diversitätsdimensionen und Formen von Diskriminierung in der Psychotherapie und Beratung. Diskriminierungserfahrungen sind für viele Menschen Teil des Alltags, erhalten jedoch in der Psychotherapie wenig Beachtung. Dieses Buch hat das Ziel, dies zu ändern: Es baut auf Grundwissen auf und bietet Vorschläge zur Selbstreflexion für Einzelpersonen und Gruppen sowie umsetzbare Implikationen und Ratschläge für die Praxis. Es richtet sich an Psychotherapeuten, Psychiater, Studierende der Psychologie und Psychotherapie, psychosomatische Ärzte, Ärzte mit zusätzlichen psychotherapeutischen Qualifikationen, Berater und nicht-medizinische Praktiker mit psychotherapeutischem Fokus. Im Alltag und somit auch in der therapeutischen und beratenden Praxis begegnen sich Menschen unterschiedlicher Hautfarben, Sprachen, ethnischer Hintergründe, Religionen, sexueller Orientierungen, Geschlechter, sozioökonomischer Hintergründe, Körpergewichte und mit oder ohne Behinderungen. Diskriminierungserfahrungen ausserhalb und innerhalb von Therapie und Beratung können die Anfälligkeit für psychische Störungen erhöhen. Sie müssen daher als Realität anerkannt und angesprochen werden. Mit einem Vorwort von Prof. Alexander Gerlach. Über die Autoren: Dr. Christina Schütteler und Timo Slotta, beide M. Sc. Psych., haben Wissen und Erfahrungen aus Forschung, Lehre und Psychotherapie mit Erwachsenen, Jugendlichen und Kindern in dieses praktische Werk einfliessen lassen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Suizidalitt und Krisenintervention bei Kindern und Jugendlichen, Fachbücher von Tobias Teismann, Sören FriedrichSuizidales Erleben und Verhalten ist vor allem im Jugendalter sehr verbreitet: Vier von zehn Jugendlichen in Deutschland berichten von ernsthaften Suizidgedanken und etwa zehn Prozent haben schon einmal versucht, sich das Leben zu nehmen. Auch wenn vollendete Suizide in dieser Altersgruppe selten sind, ist ein psychotherapeutisches Eingreifen in jedem einzelnen Fall angebracht. Der Therapie-Tools-Band von Sören Friedrich und Tobias Teismann stellt über 110 Arbeits- und Informationsblätter für die Risikoabschätzung, Krisenintervention und Psychotherapie suizidaler Kinder und Jugendlicher bereit. Die Inhalte können direkt in der Behandlung eingesetzt werden. Zusätzlich werden Materialien für Therapeutinnen zur Verfügung gestellt, um eigene Einstellungen und Haltungen zum Thema zu explorieren sowie sicher und angemessen handeln zu können – vom Erstkontakt über weiterführende Interventionen bis hin zum tatsächlichen Suizid eines Patienten oder einer Patientin. Aus dem Inhalt: Einstellungen und Ängste in Bezug auf suizidale Patientinnen, Beziehungsgestaltung und Risikoabschätzung, Krisenintervention, Psychotherapie suizidaler Kinder und Jugendlicher, therapeutisches Vorgehen nach einem Suizid.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.